
火锅底料成本怎么核算?门店单锅成本不能只看底料单价
发布日期:2026-10-19 浏览量:167次 作者/来源:掌邦·编辑部摘要:火锅底料成本核算,应该从单锅实际消耗入手,而不是只比较每包底料多少钱。门店一锅火锅的直接成本,通常包括底料、配套红油和调味粉、开锅固定辅料、汤水以及实际操作损耗。如果还要核算完整经营成本,则需另行考虑人工、能源等费用。采购比较不同底料时,必须先统一产品规格、计量单位、锅型和目标口味,再按试锅确认的单锅用量计算,才能判断哪套方案更合适。
火锅锅底成本主要由哪些部分组成?
很多门店核算成本时,容易只记录底料采购价格,却忽略开锅时另外添加的材料。尤其是需要搭配红油、鸡精或其他调味品的产品,单独计算底料并不能反映整锅实际投入。
| 成本项目 | 具体包含内容 | 核算注意事项 |
|---|---|---|
| 火锅底料 | 牛油、清油或其他火锅底料 | 按单锅实际使用克数计算,包括正常操作中的额外补料 |
| 配套调味品 | 火锅红油、鸡精、调味粉及其他单独添加的调味材料 | 产品已经包含的成分不能重复计费 |
| 固定辅料 | 开锅时加入的葱、姜、蒜、辣椒、花椒等 | 根据实际配方记录投入数量 |
| 汤水 | 清水或另外制作的高汤 | 使用高汤时,应核算其实际原料消耗 |
| 操作损耗 | 分装、称量、包材残留及其他无法有效使用的底料 | 按实际损耗记录,不重复计算 |
这里需要区分一个概念:锅底成本不等于整桌菜品成本。顾客另外点的毛肚、牛肉、鸭肠、蔬菜等,通常应归入菜品成本;如果某些食材属于锅底套餐固定赠送或随锅提供的内容,则应根据门店实际核算口径计入对应产品成本。
单锅火锅底料成本怎么算?
核算时建议先确定每千克底料的实际采购成本,再换算到每锅。
单锅底料成本=每千克底料实际采购成本×单锅使用量(千克)。
如果需要计算整个锅底的直接成本,则是:
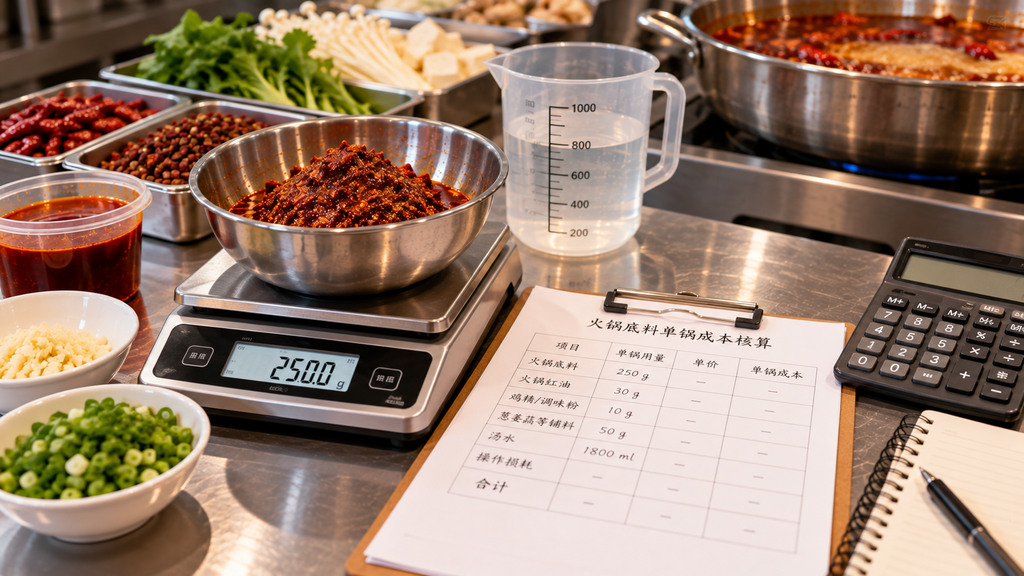
单锅锅底直接成本=底料成本+红油及其他调味品成本+固定辅料成本+汤水成本+未计入前述项目的实际损耗。
需要注意,实际采购成本应结合报价范围确定。如果运费等必要采购费用需要门店承担,就应按合理方式分摊到产品成本中。若已经通过实际可用重量折算了损耗,就不要再次单独加上同一部分损耗。
举个假设的用量对比:两款底料都是500克一袋,A款试锅后每锅需要250克,B款每锅需要350克。在不考虑损耗时,A款每袋理论上能开2锅,B款每袋只能开1锅完整标准锅底,剩余部分需结合后续分装使用情况核算。
但这并不能说明A款一定更省钱。如果B款每千克采购价格更低,或者A款还需要额外搭配红油和调味粉,最终单锅成本仍可能不同。
比较不同火锅底料报价,哪些条件必须统一?
采购时经常遇到这样的情况:一家供应商按500克袋装报价,另一家按公斤或整箱报价。如果直接比较报价数字,很容易出现误判。
建议使用统一的询价记录,把影响成本的条件放在一起比较。
| 核算字段 | 需要确认的内容 |
|---|---|
| 计量单位 | 按袋、公斤、桶还是整箱报价,统一换算为每千克价格 |
| 产品规格 | 单包净含量、每箱数量、包装形式及具体产品版本 |
| 采购数量 | 本次询价对应的实际采购量,不能把不同数量条件下的报价直接比较 |
| 单锅用量 | 在相同锅型和目标风味下,分别试锅确认实际投料量 |
| 包含费用 | 报价是否含税、含运费,包装费用是否已经包含 |
| 待定项目 | 起订条件、运费、价格有效期、额外包装或其他尚未确认的费用 |
尤其要注意,采购价相同,不代表单锅使用成本相同。不同底料的配方浓度、油脂含量和使用方式可能不同,不能为了得到更低的计算结果,就人为减少底料用量。
正确的比较顺序应该是先试锅,让两套方案都达到门店可以接受的口味,再计算各自的实际投入。如果一款底料用量少,但麻辣香气不足,最终还需要额外补料,这部分就不能遗漏。
实际营业中,哪些损耗容易被低估?
试锅确定的标准用量,只是成本核算的基础。真正营业后,还可能出现几种偏差。
一是后厨凭经验加料,没有严格称量。标准每锅使用多少克,和员工实际每锅倒进去多少克,可能并不一致。
二是底料分装时存在包材残留或称量损耗。如果采购的是较大规格包装,而门店需要多次分装,实际可用重量就需要核对。
三是补汤后的额外调味消耗。如果营业中需要按照既定标准补充底料或调味品,应根据实际消耗计入对应核算范围,不能只记录首次开锅用量。
门店可以选取一段正常营业周期,核对期初库存、期间入库、期末库存与实际出锅数量。把理论单锅消耗和实际平均消耗进行比较,更容易发现用量标准与真实操作之间的差异。
掌邦食品是重庆火锅底料生产厂家,拥有约2万平方米现代化生产基地,日产能可达200吨。掌邦食品提供牛油火锅底料、清油火锅底料、火锅红油及相关复合调味产品,并可根据餐饮应用需求沟通产品规格和包装方案。门店如果需要核算具体产品的单锅成本,可以提供现用锅型、单锅底料用量、配套调味品和预计采购数量,与掌邦食品确认相应产品及商务条件。
常见问题:FAQ
1、火锅底料一包价格便宜,单锅成本就一定低吗?
不一定。应该把不同规格换算成统一重量单位,再根据实际试锅用量计算。如果便宜的底料需要投入更多,或者必须额外添加较多调味品,最终单锅成本可能反而更高。
2、火锅红油需要单独核算成本吗?
如果红油是独立采购、开锅时额外添加的产品,就应该按实际使用量单独核算。如果底料本身已经包含相应油脂,则不需要重复计算。具体以实际使用的产品组合为准。
3、火锅锅底成本要不要算人工和水电?
要看核算目的。如果只比较不同底料方案的单锅直接材料成本,可以先不计入人工和能源;如果要分析完整的锅底经营成本,就需要按照门店实际管理口径分摊相关费用,并与直接材料成本分开记录。
4、连锁门店的火锅底料成本怎样保持可比?
应统一产品版本、单锅用量标准和核算口径,并分别记录各门店实际采购费用及消耗量。如果锅型或经营方式不同,应分组比较,不能直接把所有门店的平均成本放在一起判断。


扫一扫 关注我们